Daună totală pe RCA în 2026: cum se calculează valoarea mașinii și a epavei
4 octombrie 2026 · 6min de citire · Redacția CautiMasina.ro
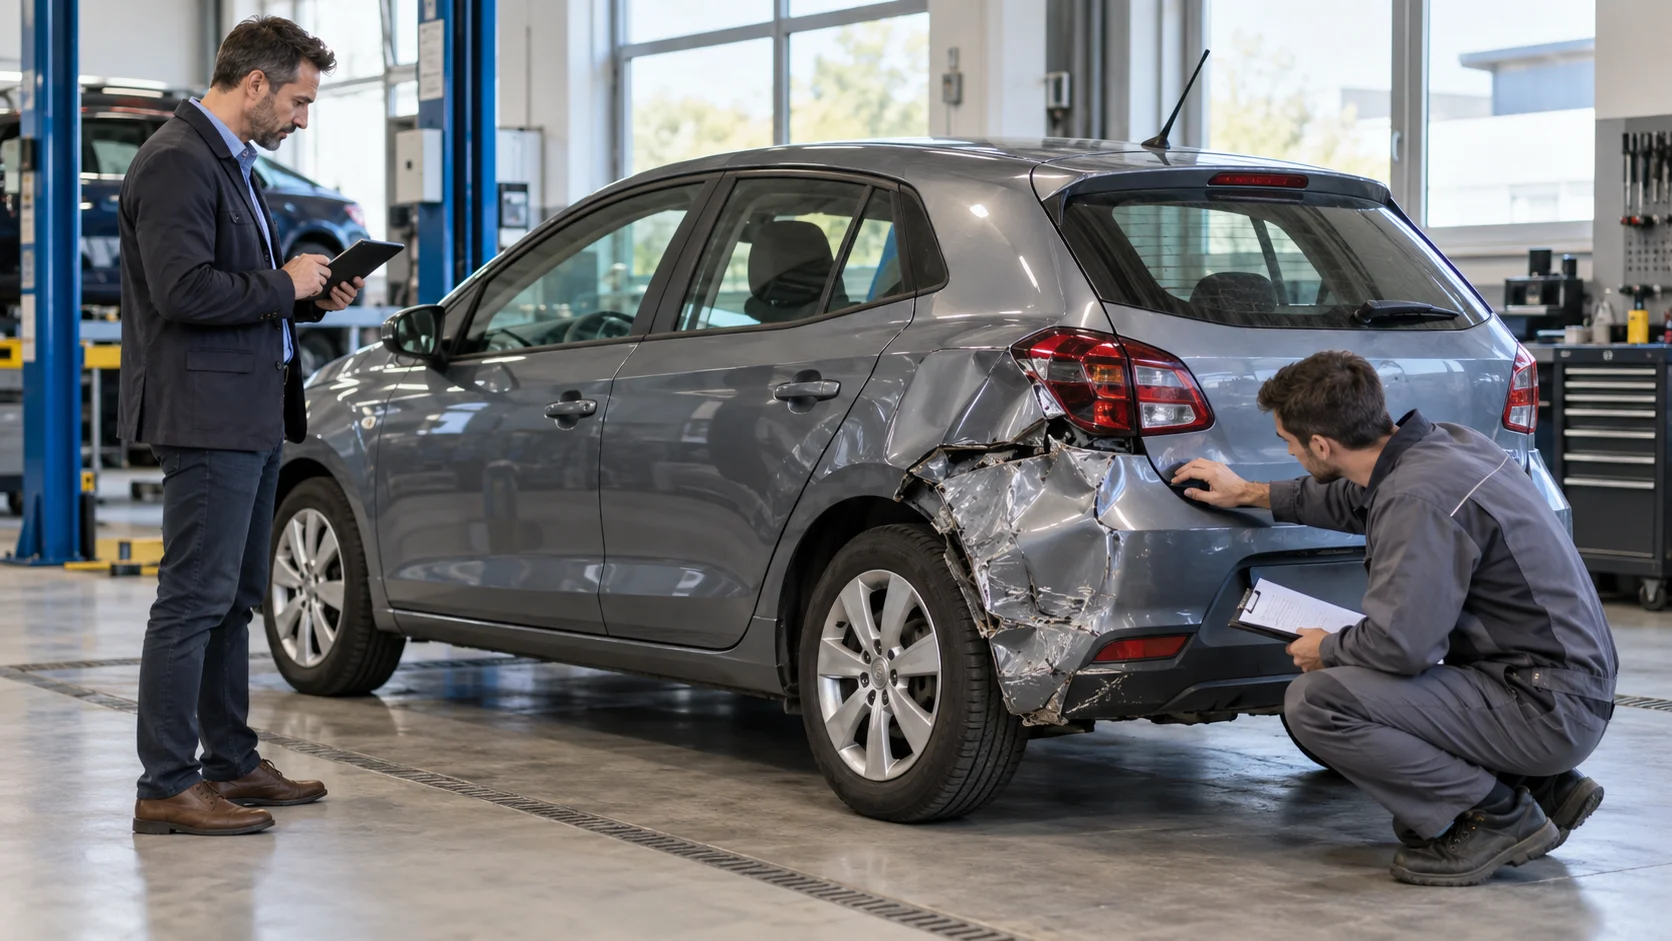
Imagine ilustrativă generată pentru un articol despre constatarea daunelor RCA. Nu reprezintă un dosar real, o companie de asigurări sau un accident anume.
Daună totală pe RCA în 2026: cum se calculează valoarea mașinii și a epavei
Un dosar RCA devine greu de urmărit atunci când asigurătorul vorbește despre „daună totală economică”. Pentru mulți proprietari, expresia pare să însemne că mașina este distrusă definitiv. În realitate, în reglementările ASF, discuția este în primul rând una de calcul: cât valorează mașina înainte de accident, cât ar costa readucerea ei la starea anterioară și ce valoare mai are vehiculul avariat.
Diferența contează mai ales pe piața românească de mașini rulate, unde o reparație cu piese, manoperă, vopsitorie și calibrare poate depăși rapid valoarea de piață a unei mașini mai vechi. Proprietarul păgubit trebuie să știe ce documente poate cere, ce înseamnă valoarea epavei și de ce oferta inițială nu trebuie tratată ca un calcul imposibil de verificat.
Ce acoperă RCA pentru pagube materiale
Legea nr. 132/2017 stabilește că asigurătorul RCA acordă despăgubiri, în limitele contractului și ale legii, pentru prejudiciile produse terților. În cazul pagubelor materiale, lista include costurile necesare readucerii vehiculului la starea de dinaintea accidentului, costuri de radiere și înmatriculare atunci când sunt dovedite, cheltuieli cu limitarea prejudiciului, diminuarea valorii vehiculului după reparații, lipsa de folosință și transportul vehiculului avariat dacă acesta nu se mai poate deplasa prin mijloace proprii.
Acestea nu sunt sume automate. Textul legii le leagă de documente, de prejudiciul dovedit și de limitele de răspundere. Pentru proprietar, asta înseamnă că fiecare cost important trebuie păstrat sau cerut în scris: constatare, deviz, factură, dovadă de tractare, documente de radiere, documente de vânzare către un dezmembrator autorizat sau explicația de calcul folosită de asigurător.
Norma ASF nr. 20/2017 descrie mai concret cum se evaluează vehiculul și reparația. Costul reparației include piesele sau componentele avariate, materialele și operațiunile de demontare și montare necesare ca urmare a accidentului. Dacă despăgubirea este plătită înainte de efectuarea reparației, persoana prejudiciată poate cere reanalizarea sumei și plata unor costuri suplimentare, dar acestea trebuie fundamentate și dovedite cu documente justificative.
Când apare dauna totală economică
Dauna totală economică apare când, din calculul dosarului, varianta reparării nu mai este justificată față de valoarea vehiculului. Nu este același lucru cu o interdicție fizică de reparație și nu spune singură dacă mașina mai poate fi deplasată, vândută pentru piese sau readusă pe șosea în alte condiții legale.
Pentru calculul despăgubirii, Norma ASF folosește ideea de valoare de piață. În cazul daunei totale economice, această valoare este valoarea de înlocuire a vehiculului avariat cu unul de aceeași marcă, tip, model, caracteristici tehnice, dotări, an de fabricație, kilometraj și stare de întreținere comparabile. Modul de calcul trebuie comunicat persoanei prejudiciate.
Această formulare este importantă pentru mașinile second-hand. Două vehicule cu același model și același an pot avea valori diferite dacă diferă motorizarea, echiparea, istoricul, kilometrajul sau starea tehnică. Un proprietar care primește o valoare de piață prea mică ar trebui să verifice dacă evaluarea a folosit comparații potrivite și dacă dotările relevante au fost incluse.
Cum se calculează valoarea epavei
Într-un dosar de daună totală economică, despăgubirea nu se reduce la valoarea mașinii înainte de accident. Norma ASF prevede acoperirea diferenței dintre valoarea de piață calculată conform normei și valoarea epavei. Cu alte cuvinte, dacă vehiculul avariat mai are o valoare de recuperare, acea valoare intră în calcul.
Valoarea epavei se determină, de regulă, prin licitație, folosind sisteme de evaluare specializate. Dacă nu se poate obține o valoare prin licitație, norma permite determinarea prin expertiză tehnică, cu acceptul persoanei păgubite. Există și o situație practică importantă: dacă persoana prejudiciată dovedește radierea vehiculului și valorificarea lui integrală către o entitate specializată în dezmembrare și reciclare, valoarea epavei este cea din documentele fiscale justificative eliberate de acea entitate.
De aici apar multe dispute. Proprietarul poate considera că epava a fost supraevaluată, pentru că oferta teoretică primită printr-un sistem nu se transformă ușor în bani reali. Asigurătorul poate susține că sistemul specializat a dat o valoare validă. Punctul practic este că proprietarul trebuie să ceară documentele de calcul, nu doar suma finală. Fără valoarea de piață, valoarea epavei și metoda folosită, oferta nu poate fi verificată realist.
Ce se întâmplă cu mașina după constatare
RCA despăgubește prejudiciul produs persoanei păgubite, dar nu transformă automat asigurătorul în proprietarul mașinii. Dacă epava rămâne la proprietar, valoarea ei este luată în calcul. Dacă vehiculul este radiat și vândut integral către o entitate specializată, documentele fiscale devin relevante pentru stabilirea valorii epavei în situația descrisă de Norma ASF.
Pentru mașinile vechi sau ieftine, diferența dintre „reparabil tehnic” și „rentabil economic” poate fi mică. O bară, un hayon, două airbaguri, centuri, senzori și calibrarea unor sisteme pot face ca reparația să treacă peste valoarea de piață, chiar dacă mașina nu pare complet distrusă la prima vedere. La mașinile mai noi, costurile pot urca prin faruri LED, radare, camere, senzori, piese structurale și cerințe de calibrare.
Un proprietar nu ar trebui să înceapă dezmembrarea, vânzarea sau reparația majoră înainte să înțeleagă cum îi afectează aceste decizii dosarul. În special, radierea, vânzarea epavei și acceptarea unei oferte trebuie tratate ca pași documentați, nu ca discuții telefonice.
Ce drepturi practice are păgubitul
Legea RCA permite persoanei prejudiciate să meargă la unitatea reparatoare aleasă, fără ca asigurătorul să impună o anumită rețea. În același timp, despăgubirea trebuie susținută prin documente și prin sisteme de evaluare sau documente emise legal. Dacă există diferențe între oferta asigurătorului și devizul service-ului, partea utilă a discuției este tehnică: ce piese au fost incluse, ce operațiuni lipsesc, ce manoperă a fost folosită și dacă piesele afectate provin din accidentul respectiv.
BAAR explică în ghidul său RCA că formularul de constatare amiabilă poate fi folosit în România pentru accidente cu pagube materiale, cu două vehicule implicate și fără vătămări corporale, dacă ambii șoferi acceptă această procedură. Formularul nu stabilește singur vinovăția, iar asigurătorul este cel care analizează dreptul la despăgubire.
Tot BAAR arată că decontarea directă funcționează numai dacă serviciul opțional a fost cumpărat împreună cu RCA și dacă sunt îndeplinite condițiile procedurii. În această variantă, păgubitul se adresează propriului asigurător, iar acesta recuperează ulterior suma de la asigurătorul șoferului vinovat. Mecanismul se referă la prejudiciile vehiculelor, nu la toate categoriile de pagube.
Ce verifici înainte să accepți oferta
Prima verificare este valoarea de piață folosită pentru mașina ta. Cere criteriile: model, motorizare, echipare, an, kilometraj, stare de întreținere și comparațiile folosite. Dacă vehiculul avea dotări scumpe, revizii dovedite sau lucrări recente relevante, acestea trebuie documentate, nu doar menționate verbal.
A doua verificare este valoarea epavei. Întreabă cum a fost stabilită: licitație prin sistem specializat, expertiză tehnică sau documente fiscale după valorificare către o entitate specializată. Dacă primești doar o sumă finală, fără împărțirea între valoarea mașinii și valoarea epavei, nu poți ști ce contești.
A treia verificare este lista de costuri conexe. Transportul mașinii nedeplasabile, radierea, înmatricularea altui vehicul sau lipsa de folosință pot fi relevante doar dacă situația se încadrează în lege și dacă există documente. O fotografie cu mașina pe platformă nu înlocuiește o factură sau un document justificativ.
Pentru 2026, cea mai bună protecție într-un dosar de daună totală nu este o formulă universală, ci un dosar ordonat: poze, documente, devize, corespondență scrisă și cererea explicită a modului de calcul. Dauna totală economică este o decizie de evaluare, iar evaluarea poate fi citită, verificată și, dacă există motive, contestată.
Surse
- Legea nr. 132/2017 privind asigurarea obligatorie RCA, Portal Legislativ
- Norma ASF nr. 20/2017 privind asigurările auto din România, Portal Legislativ
- BAAR - Ghid RCA pentru despăgubiri după accident
- ASF, prin AGERPRES - tarifele de referință RCA sunt reper statistic, nu prețuri de piață
- Fondul de Garantare a Asiguraților - întrebări frecvente