Constructorii chinezi reduc diferența față de rivalii europeni
11 octombrie 2026 · 6min de citire · Redacția CautiMasina.ro
Constructorii chinezi se apropie de rivalii europeni într-un moment în care piața auto din Europa crește, dar producătorii consacrați trebuie să investească simultan în electrificare, software și reducerea costurilor. O analiză a Center of Automotive Management (CAM) pentru primul semestru din 2026 arată că mai multe grupuri chineze au ajuns la marje operaționale comparabile cu media celor 25 de producători analizați. În paralel, exporturile Chinei au crescut, iar vânzările de autoturisme din țară au scăzut.
Europa crește, China încetinește
CAM estimează că vânzările de autoturisme din cele trei piețe principale au evoluat diferit între ianuarie și iunie 2026. Europa a crescut cu aproximativ 4,5% față de aceeași perioadă din 2025. Piața americană a coborât cu circa 3%, iar China cu aproximativ 20%. Calculul CAM folosește Europa în sensul UE, al Regatului Unit și al statelor EFTA, iar unele valori pentru iunie au fost estimate pe baza lunilor precedente.
Scăderea de pe piața chineză explică de ce constructorii locali caută mai agresiv clienți în străinătate. Potrivit aceleiași analize, vânzările retail de autoturisme din China au scăzut în primul semestru cu 20,4%, la 8,8 milioane de unități, în timp ce exporturile de autoturisme au crescut cu 70,6%, la 4,28 milioane de vehicule. Exportul nu este o soluție automată pentru fiecare marcă, dar devine o sursă de volum și de venit într-o piață internă în care competiția și reducerile de preț apasă marjele.
Datele ACEA pentru anul 2025 arată deja dimensiunea schimbării în Europa. Constructorii cu sediul în Uniunea Europeană au furnizat 73% din mașinile vândute în bloc, iar automobilele produse în China au reprezentat 7% din vânzările UE. Cifra ACEA se referă la originea producției, nu doar la naționalitatea mărcii. O mașină a unei mărci chineze asamblată într-o fabrică europeană și un model al unei mărci europene fabricat în China nu intră automat în aceeași categorie statistică.
Chery și BYD au ajuns la marje vizibile
Raportul CAM pentru primul semestru din 2026 compară veniturile, EBIT-ul, marja EBIT și rezultatul operațional pe autoturism livrat. La nivelul tuturor celor 25 de producători analizați, marja EBIT ponderată cu veniturile a scăzut la 3,5%, de la 4,4% în perioada comparabilă. EBIT-ul cumulat a coborât cu 16,3%, deși veniturile au scăzut cu numai 1%.
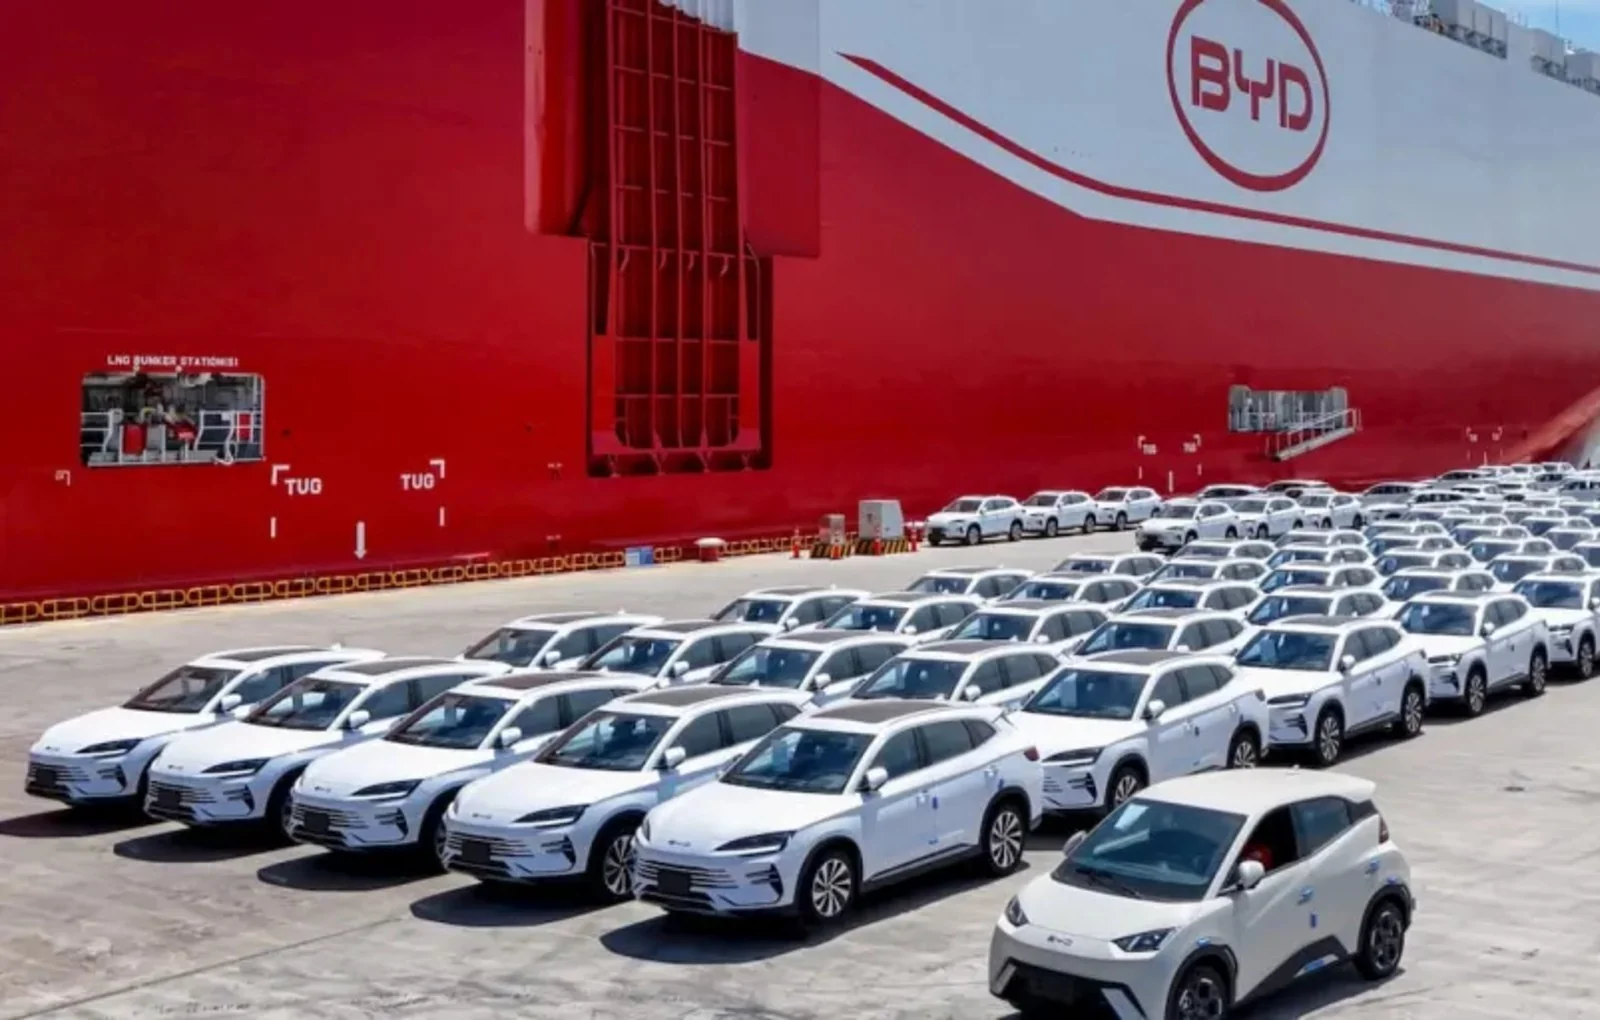
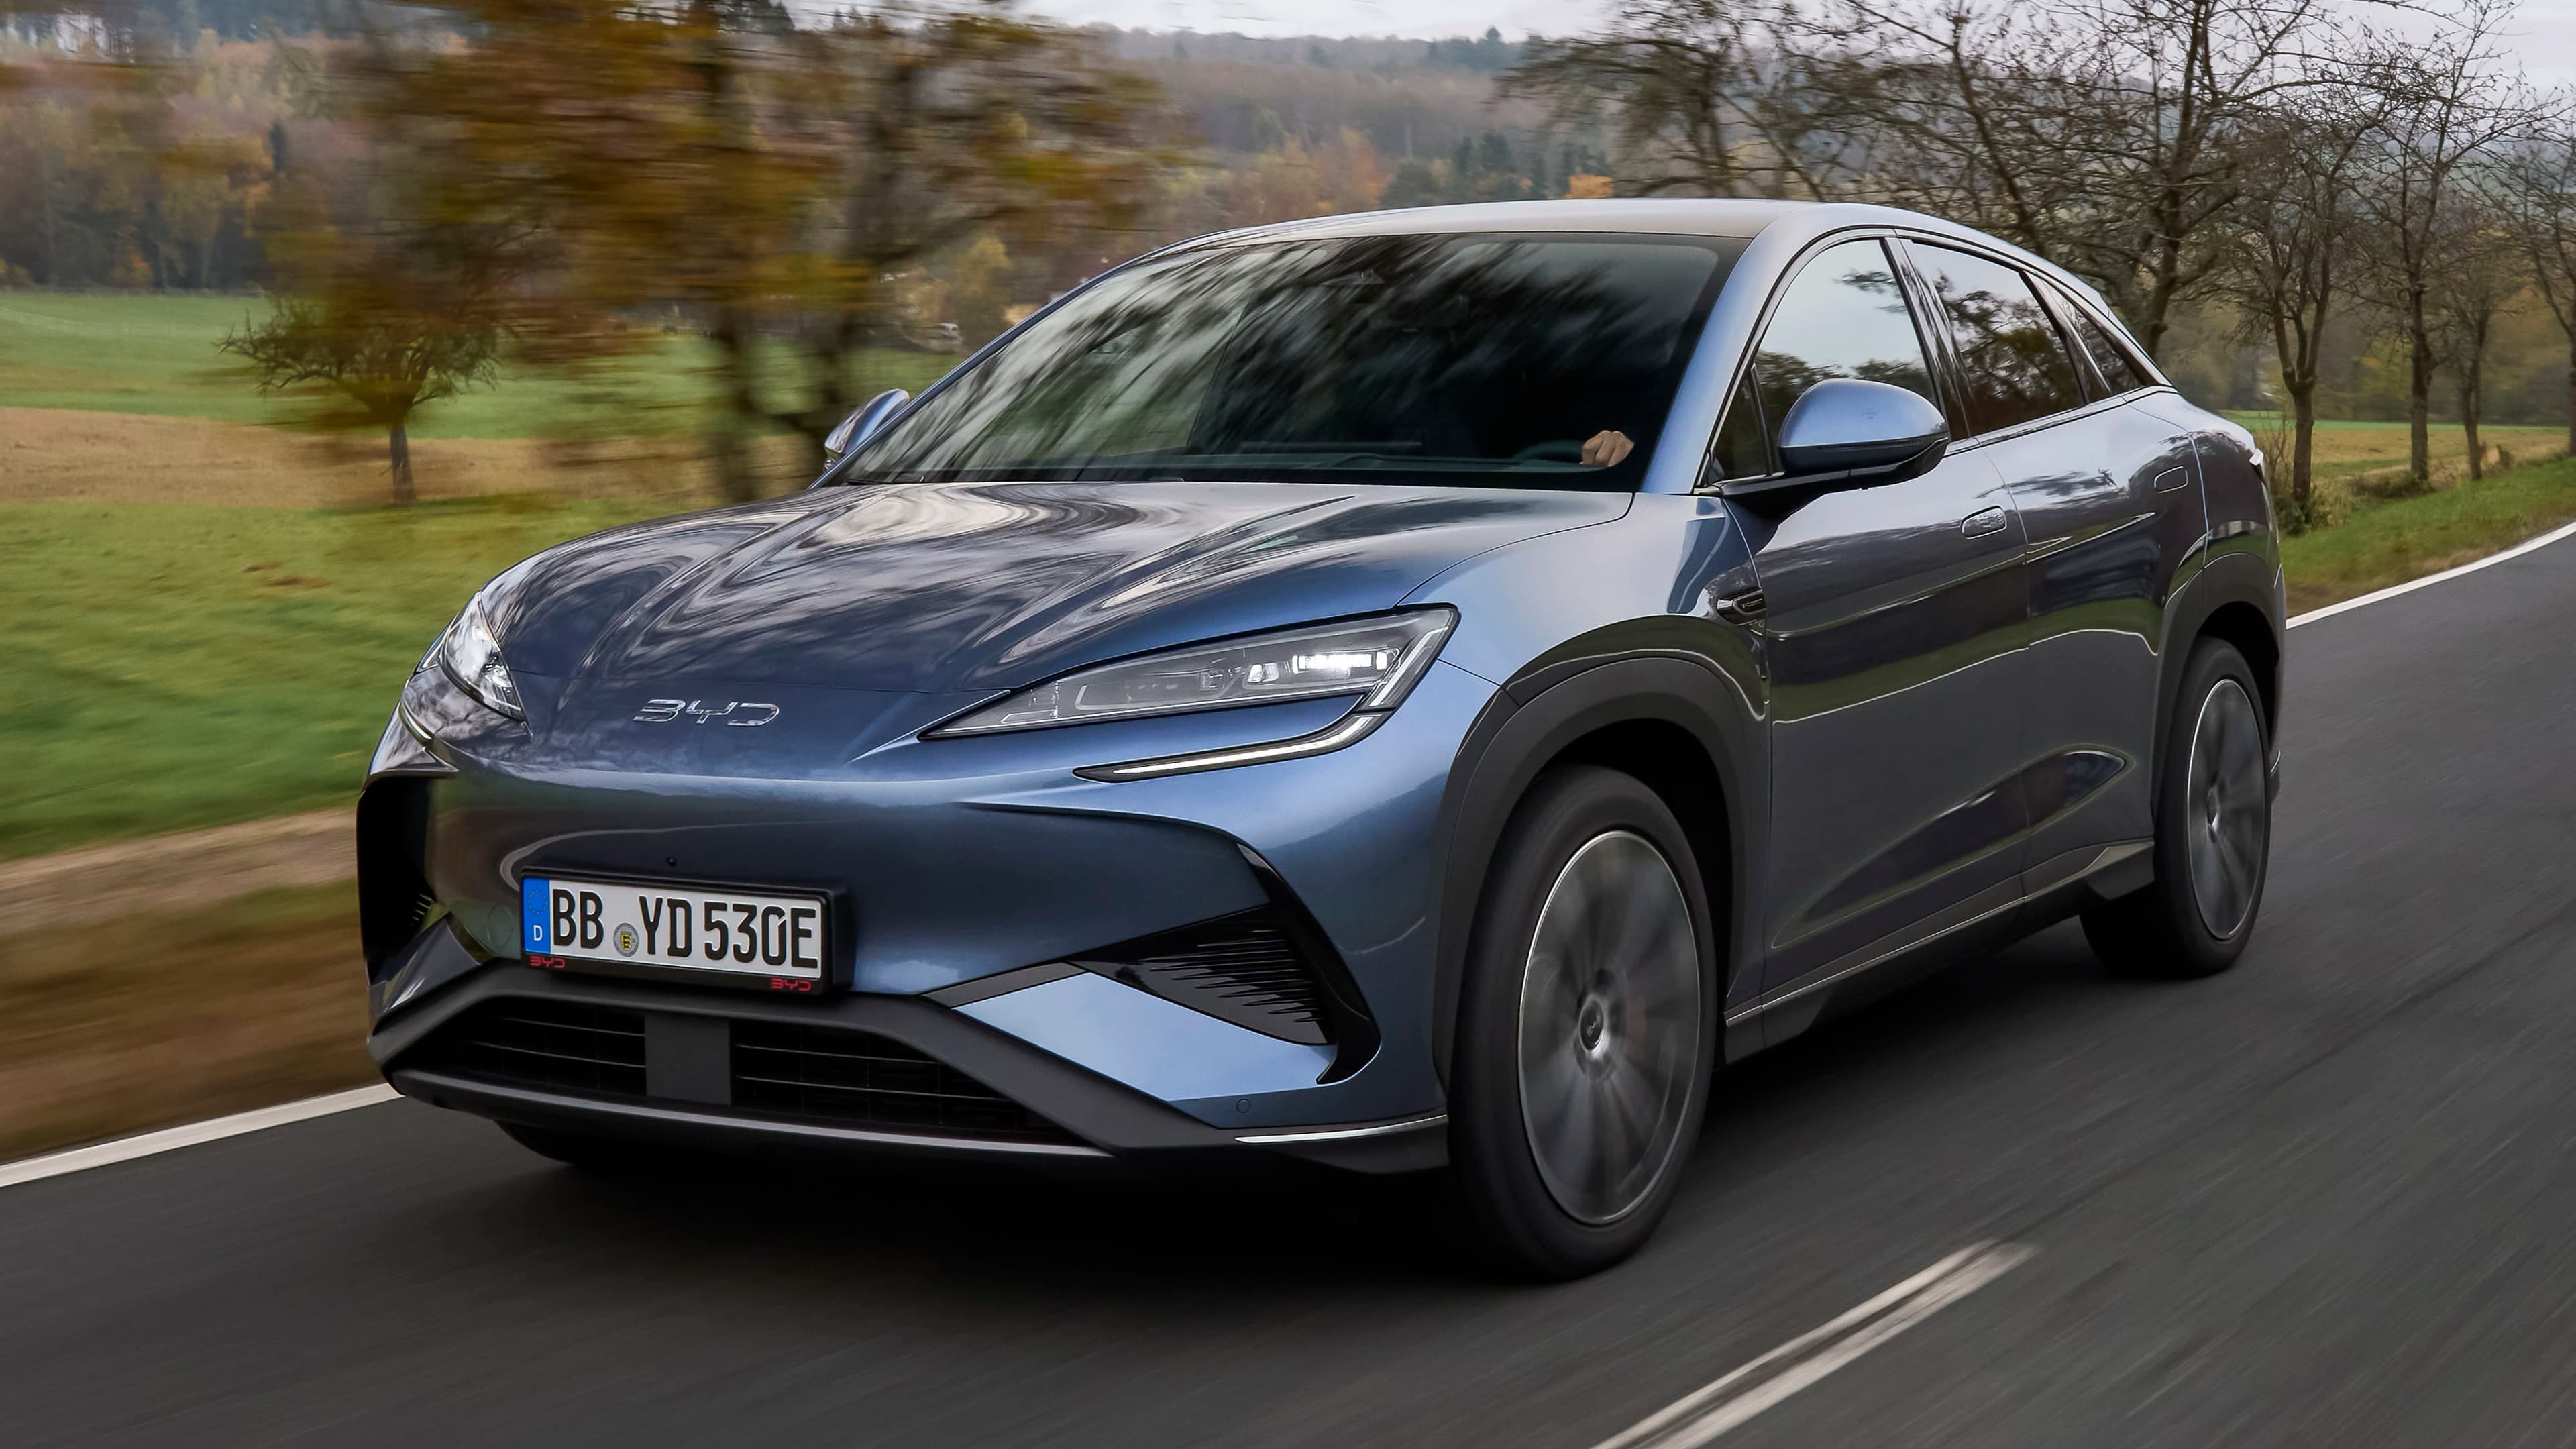
În acest tablou, Chery a raportat o marjă EBIT de 7,8%, a doua cea mai mare din eșantionul CAM și cea mai mare dintre constructorii chinezi incluși. BYD a avut o marjă de 4,3%, SAIC 3,4%, Great Wall Motor 3,2%, iar Geely Auto 2,7%. Producătorii de mașini electrice Nio, XPeng și Li Auto au rămas pe marje operaționale negative. Așadar, nu există o singură „industrie auto chineză”: rezultatele diferă mult între grupurile exportatoare și mărcile mai dependente de piața internă.
CAM estimează pentru Chery venituri de aproximativ 18 miliarde de euro și un EBIT de 1,41 miliarde de euro în perioada analizată. BYD a ajuns la venituri de aproximativ 43,3 miliarde de euro și un EBIT de circa 1,85 miliarde de euro, la nivel apropiat de Tesla în ceea ce privește veniturile. Rezultatele nu înseamnă că grupurile chineze au aceeași scară globală sau aceeași putere financiară ca Volkswagen Group, Toyota ori Stellantis. Ele arată însă că prețul competitiv și expansiunea externă nu sunt singurele argumente: unele companii reușesc deja să transforme volumele în profit operațional.
Exporturile susțin companiile internaționalizate
În primele șase luni din 2026, Chery a exportat 931.557 de autoturisme, adică 21,9% din exporturile chineze de autoturisme urmărite în datele CPCA folosite de CAM. BYD a avut 769.330 de unități și 18,1%, Geely 472.456 și 11,1%, SAIC Passenger Vehicle 404.205 și 9,5%, iar Great Wall Motor 256.000 și 6%. Primele cinci companii au însumat aproximativ 66,6% din exporturile din setul de date.
La Chery, exporturile au reprezentat 68,8% din vânzările globale de 1.357.500 de vehicule în primul semestru, potrivit CAM. Pentru BYD, ponderea exporturilor a ajuns la aproximativ 42,5% din vânzări, față de 20,7% în primul semestru din 2025, conform aceleiași surse. CAM precizează că, pentru Geely, calculul exporturilor se referă la marca Geely și nu include Volvo și Polestar, iar pentru SAIC nu include SAIC-GM-Wuling. Aceste limite metodologice contează atunci când se compară grupurile.
Europa este una dintre destinațiile pentru această expansiune, dar piața nu este omogenă. Constructorii trebuie să respecte cerințele de omologare, să construiască rețele de service și să explice clienților cum vor fi gestionate garanțiile și piesele de schimb. Un volum mai mare de importuri nu dovedește singur că o marcă a devenit competitivă pe termen lung; contează și retenția clienților, costurile de distribuție și rezultatul după taxe și investiții locale.
Bateriile rămân avantajul industrial principal
IEA arată în Global EV Outlook 2026 că China a reprezentat peste 80% din capacitatea globală de producție a celulelor de baterii în 2025. Producătorii chinezi au furnizat aproape trei sferturi din bateriile instalate în mașinile electrice la nivel mondial. În Uniunea Europeană, bateriile LFP au reprezentat mai mult de 10% din cererea de baterii pentru mașini electrice în 2025, iar aproape toate au fost importate din China fie ca baterii, fie integrate în vehicule produse cu această chimie.
IEA estimează că producția unei baterii în Europa sau în Statele Unite poate costa cu până la 50% mai mult decât în China, înainte de sprijinul public. Diferența este legată de automatizare, randamentele liniilor, materiale și componente, nu de un singur salariu sau de o singură fabrică. Pentru ca o uzină nouă să devină eficientă, producătorii trebuie să depășească randamente de producție de 90% și să reducă proporția celulelor care nu pot fi vândute.
Acest avantaj nu se traduce automat într-un automobil mai bun în orice privință. Siguranța, calibrarea suspensiei, software-ul, service-ul și valoarea de revânzare se verifică separat. Euro NCAP a desemnat Zeekr X drept cea mai sigură mașină electrică și cel mai bun model din clasa SUV-urilor mici testat în 2024. Organizația a menționat și rezultatul bun al pick-up-ului Maxus eTERRON 9. În același clasament au fost însă modele europene precum Mercedes-Benz E-Class, Volkswagen Passat și Škoda Superb. Rezultatul arată că distanța la siguranța pasivă și activă s-a redus, nu că un bloc de producători a depășit uniform toate mărcile europene.
Tarifele nu rezolvă singure diferența de cost
Comisia Europeană a introdus taxe compensatorii pentru anumite mașini electrice cu baterie fabricate în China, după investigația antisubvenție. În planul de acțiune pentru industria auto, Comisia spune că va monitoriza măsura și că poate investiga ocolirea ei. Documentul discută și reguli de origine, investiții străine, baterii și componente.
Tarifele pot schimba prețul unui import sau pot încuraja asamblarea locală, dar nu înlocuiesc cercetarea și dezvoltarea, lanțul de furnizori, software-ul sau disciplina de producție. IEA observă că avantajul Chinei s-a format prin volum și integrarea mai multor verigi, de la componentele bateriei la asamblarea automobilului. Constructorii europeni pot reduce diferența prin platforme comune, game mai simple, acorduri cu furnizori asiatici și fabrici mai bine utilizate, însă rezultatele nu apar instantaneu.
Pentru cumpărătorii din România, competiția poate aduce mai multe modele electrice și hibride, dar și întrebări practice: unde se repară mașina, cât durează o piesă, ce se întâmplă cu bateria după garanție și cum evoluează valoarea la revânzare. Datele CAM, ACEA și IEA descriu o schimbare industrială măsurabilă. Ele nu permit însă alegerea automată a unei mărci și nici concluzia că producătorii europeni au pierdut deja piața. Următoarea etapă va depinde de costul total al mașinii, de viteza lansărilor și de capacitatea ambelor tabere de a produce profit în Europa.
Surse
- Center of Automotive Management – AutomotivePERFORMANCE Report 2026
- Center of Automotive Management – tendințele vânzărilor în primul semestru din 2026
- ACEA – raportul industriei auto europene pentru 2025
- IEA – Global EV Outlook 2026, baterii
- Euro NCAP – cele mai bune rezultate din 2024
- Comisia Europeană – planul de acțiune pentru industria auto
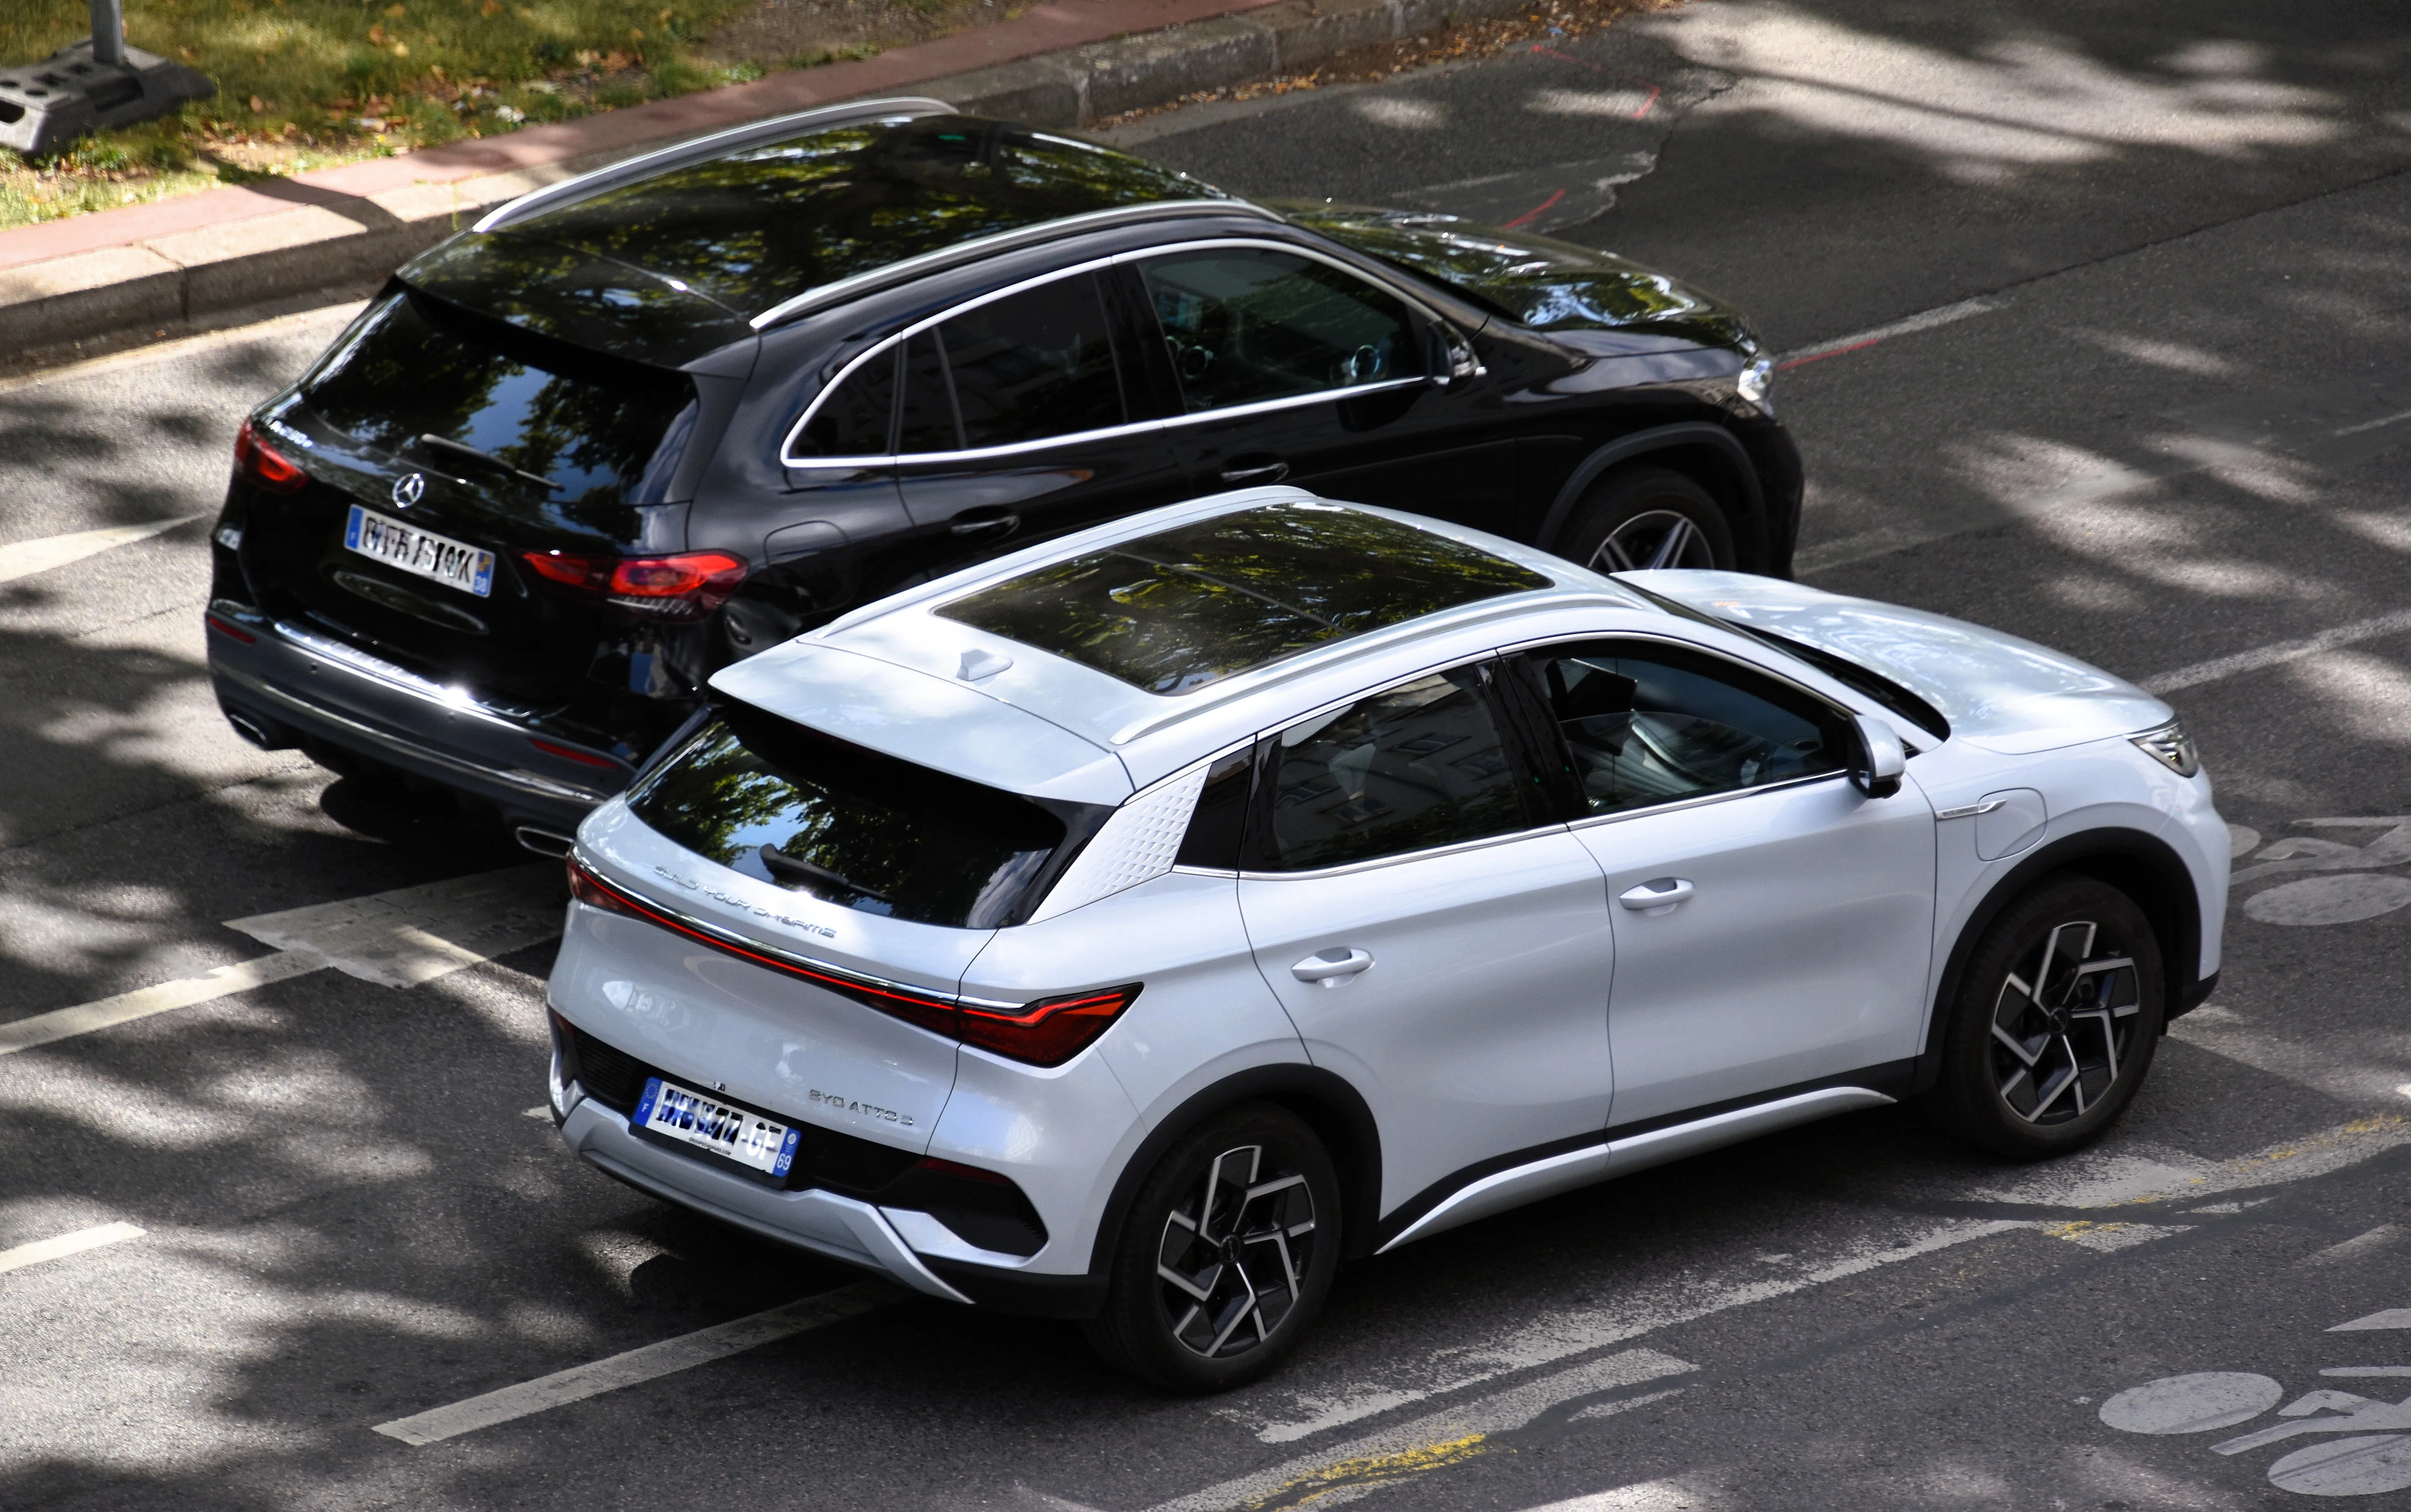
- Wikimedia Commons – fotografia BYD Atto 3, licență CC0